Если статья описывает вашу ситуацию, мы можем взять на себя проверку документов, подготовку комплекта, подачу и ответы на замечания экспертизы.
Углеродный след продукции: какие исходные данные собирать промышленному предприятию
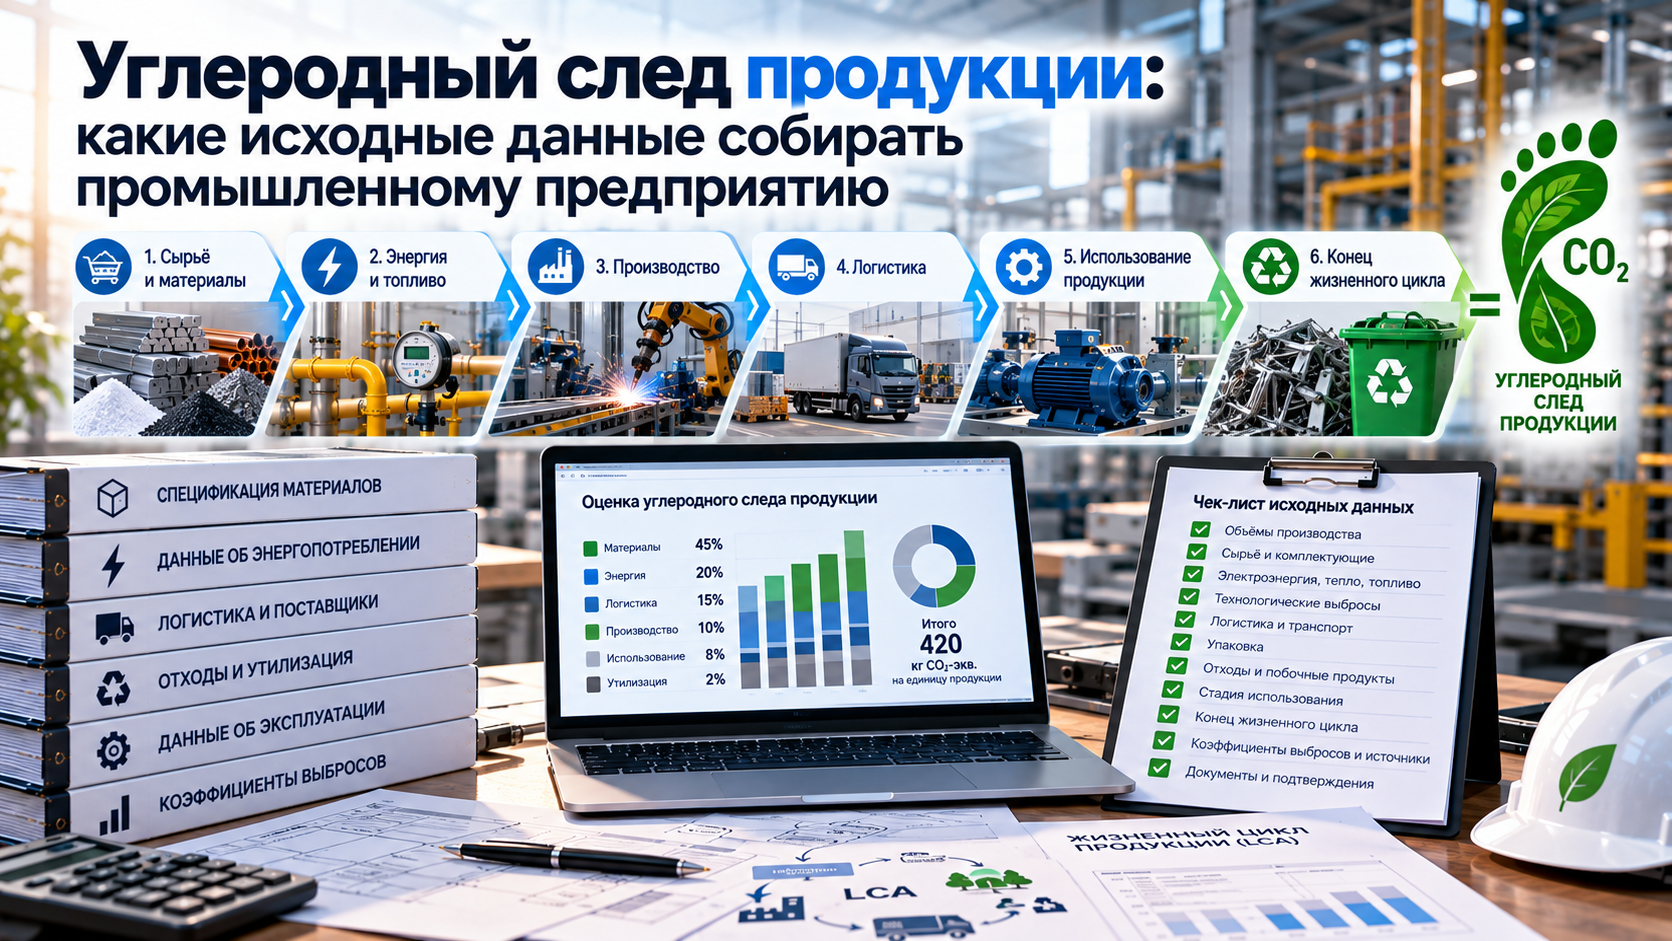
Расчёт углеродного следа продукции начинается не с выбора калькулятора и даже не с коэффициентов выбросов. Основная работа промышленного предприятия — правильно определить границы расчёта и собрать исходные данные о материалах, энергии, топливе, технологических процессах, логистике и выпуске продукции.
Если исходная информация собрана неправильно, итоговый показатель CO₂-эквивалента может существенно отличаться от реального углеродного следа изделия.
Особенно сложно предприятиям с несколькими видами продукции. Электроэнергия, газ, пар, транспорт и вспомогательные процессы учитываются сразу по всему заводу, а углеродный след необходимо определить, например, для одной тонны металлоконструкций, одного станка, одного электродвигателя или одной партии химического продукта.
Поэтому необходимо не только собрать данные предприятия, но и определить правила их распределения между конкретными видами продукции.
Компания «МинпромХелп» подготовила практическое руководство о том, какие исходные данные необходимо собирать промышленному предприятию для расчёта углеродного следа продукции и как организовать такую систему внутри компании.
Актуальность информации: октябрь 2026 года.
Что такое углеродный след продукции
ГОСТ Р ИСО 14067-2021 определяет углеродный след продукции как сумму выбросов и поглощений парниковых газов в продукционной системе, выраженную в единицах CO₂-эквивалента и основанную на оценке жизненного цикла продукции.
Результат обычно выражается относительно определённой функциональной или заявленной единицы.
Например:
- кг CO₂-экв. на 1 кг продукции;
- кг CO₂-экв. на 1 тонну продукции;
- кг CO₂-экв. на одно изделие;
- кг CO₂-экв. на 1 м² материала;
- кг CO₂-экв. на единицу выполняемой продуктом функции.
Именно поэтому нельзя корректно посчитать углеродный след изделия, просто разделив общие выбросы предприятия на количество произведённой продукции.
Необходимо определить, какие процессы и ресурсы относятся именно к исследуемому продукту.
Углеродный след предприятия и углеродный след продукции — не одно и то же
Это принципиальное различие.
| Корпоративные выбросы | Углеродный след продукции |
|---|---|
| Рассчитываются для организации или производственной площадки | Рассчитывается для конкретного продукта |
| Основной объект — предприятие | Основной объект — продукционная система |
| Например, 80 тыс. т CO₂-экв. в год | Например, 420 кг CO₂-экв. на одну единицу изделия |
| Используются данные деятельности компании | Необходимо распределять ресурсы между продукцией |
| Может использоваться для отчётности по №296-ФЗ | Может использоваться для клиентов, экспорта, экологических заявлений и анализа продукта |
При этом корпоративная инвентаризация выбросов может стать важным источником исходных данных для последующего расчёта продукции.
Обязательно ли российскому предприятию рассчитывать углеродный след каждой продукции
На октябрь 2026 года универсального требования рассчитывать углеродный след каждого выпускаемого в России промышленного изделия нет.
Однако такой расчёт может потребоваться:
- по запросу крупного заказчика;
- при работе с международными компаниями;
- при экспорте отдельных видов продукции;
- для подготовки экологической декларации продукции;
- для климатической стратегии предприятия;
- для сравнения разных технологий;
- для оценки эффекта модернизации производства;
- при подготовке экологических заявлений;
- для участия в отдельных цепочках поставок.
Отдельно необходимо учитывать требования зарубежных рынков, которые могут использовать собственные правила расчёта встроенных выбросов.
С чего начать расчёт углеродного следа
До сбора тысяч строк данных необходимо определить методологию исследования.
Минимально следует зафиксировать:
- Какой продукт рассчитывается.
- Какая единица используется.
- Какой период рассматривается.
- Какие стадии жизненного цикла входят в расчёт.
- Какие производственные площадки учитываются.
- Какие процессы исключаются и почему.
- Какие правила распределения применяются.
- Какие коэффициенты выбросов будут использоваться.
Если эти решения не принять заранее, подразделения предприятия могут собрать большой объём данных, который впоследствии окажется невозможно корректно использовать.
Шаг 1. Определить единицу расчёта
Одинаковая продукция может иметь разный результат в зависимости от выбранной единицы.
Пример
Металлургическое предприятие выпускает стальной лист.
Логичной единицей может быть:
1 тонна готового стального листа определённой марки.
Для производителя насоса единицей может быть:
1 насос конкретной модели.
Но если разные модели имеют существенно отличающиеся характеристики, одной единицы «1 насос» может оказаться недостаточно для корректного сравнения.
Для продукции, выполняющей определённую функцию в течение длительного срока, может использоваться функциональная единица, отражающая эту функцию.
Шаг 2. Определить границы жизненного цикла
ГОСТ Р ИСО 14067-2021 позволяет рассчитывать как полный, так и частичный углеродный след.
На практике встречаются различные границы.
| Подход | Что учитывается |
|---|---|
| Cradle-to-gate | От получения сырья до выхода продукции с предприятия |
| Gate-to-gate | Только определённый производственный процесс |
| Cradle-to-grave | От добычи сырья до окончания жизненного цикла изделия |
| Частичный УСП | Определённые процессы или стадии жизненного цикла |
Результаты с разными границами нельзя механически сравнивать между собой.
Например, один поставщик может указать след до ворот своего завода, а другой — учитывать ещё доставку, эксплуатацию и утилизацию.
Какие исходные данные собирать: основной перечень
Для промышленного предприятия исходные данные удобно разделить на несколько блоков.
| Блок | Основные данные |
|---|---|
| Продукция | Объём производства, масса, характеристики |
| Материалы | Сырьё, комплектующие, полуфабрикаты |
| Энергия | Электроэнергия, тепло, пар, холод |
| Топливо | Газ, дизель, бензин, уголь и другое топливо |
| Технологические выбросы | Выбросы химических и физических процессов |
| Логистика | Расстояние, масса и вид транспорта |
| Отходы | Объём и способы обращения |
| Упаковка | Материалы и масса упаковки |
| Эксплуатация | Энергия и материалы при использовании изделия |
| Конец жизненного цикла | Переработка, утилизация, захоронение |
Данные о продукции и объёмах производства
Это базовый блок, без которого невозможно корректно распределять производственные ресурсы.
Необходимо собрать:
- годовой или месячный объём выпуска;
- количество единиц продукции;
- массу продукции;
- номенклатуру;
- модификации;
- процент брака;
- выход годной продукции;
- объём незавершённого производства, если он существенен.
Источниками могут выступать:
- ERP;
- 1С;
- MES;
- производственные отчёты;
- сменные рапорты;
- складская система.
Сырьё и материалы: что собирать
Для каждой единицы продукции желательно сформировать спецификацию материалов.
Необходимо определить
- наименование материала;
- массу;
- поставщика;
- страну или площадку производства;
- долю вторичного сырья;
- потери при обработке;
- возвратные отходы;
- углеродный след материала или применяемый коэффициент выбросов.
Пример
| Материал | Расход на изделие | Источник данных |
|---|---|---|
| Сталь | 128 кг | Спецификация |
| Алюминий | 14 кг | Спецификация |
| Медь | 7,5 кг | Спецификация |
| Пластик | 5,2 кг | Спецификация |
После определения физических объёмов для материалов подбираются соответствующие данные о выбросах.
Почему данные поставщиков особенно важны
Значительная часть углеродного следа промышленной продукции может возникать ещё до поступления материала на завод.
Например, собственное предприятие использует относительно мало энергии, но закупает:
- алюминий;
- сталь;
- цемент;
- химическое сырьё;
- электронные компоненты;
- полимеры.
В таком случае основная часть углеродного следа может быть сформирована именно в цепочке поставок.
У поставщика можно запросить:
- углеродный след продукции;
- данные LCA;
- экологическую декларацию продукции;
- коэффициент выбросов на единицу материала;
- долю переработанного сырья;
- описание границ расчёта;
- период, за который рассчитаны данные.
Если собственных данных поставщика нет, используются соответствующие вторичные данные и коэффициенты, предусмотренные выбранной методологией.
Почему нельзя просто запросить у поставщика число CO₂
Например, поставщик пишет:
«Углеродный след стали — 1,4 т CO₂ на тонну».
Одного числа недостаточно.
Необходимо уточнить:
- какая марка стали рассчитана;
- какая площадка производства;
- какой период;
- какие границы;
- учтена ли электроэнергия;
- учтено ли вторичное сырьё;
- включена ли транспортировка;
- по какому стандарту проводился расчёт.
Без этого данные двух поставщиков могут оказаться несопоставимыми.
Электроэнергия: какие показатели нужны
Предприятию необходимо собрать объём потребляемой электроэнергии.
Но для продукта важен не только общий счёт энергоснабжающей организации.
Желательно определить потребление:
- производственной линии;
- цеха;
- конкретной технологической операции;
- вспомогательного оборудования;
- систем вентиляции и охлаждения;
- компрессоров;
- насосов;
- котельных и других общезаводских систем.
Источники данных
- коммерческие приборы учёта;
- технические счётчики;
- АСУЭ;
- данные оборудования;
- расчёт по мощности и времени работы;
- счета и акты энергоснабжения.
Чем точнее предприятие может разделить потребление между производственными процессами, тем меньше требуется условного распределения.
Тепло, пар и холод
На многих предприятиях значительная часть энергии поступает не в форме электричества.
Необходимо учитывать:
- покупное тепло;
- собственное тепло;
- технологический пар;
- горячую воду;
- холод;
- сжатый воздух, если его производство существенно для исследуемого продукта.
Если пар производится собственной котельной, необходимо перейти к данным о потреблённом топливе и эффективности соответствующей системы.
Топливо: какие данные необходимо собирать
Отдельно учитывается топливо, которое непосредственно используется производственной площадкой.
| Топливо | Возможная единица учёта |
|---|---|
| Природный газ | м³ |
| Дизельное топливо | л или т |
| Бензин | л |
| Мазут | т |
| Уголь | т |
| СУГ | кг или т |
Желательно сохранять не только годовую сумму затрат в рублях, но и физический объём потреблённого топлива.
Денежные расходы нельзя считать полноценной заменой физическим данным.
Цена газа может измениться, а объём выбросов зависит прежде всего от объёма и характеристик использованного топлива.
Технологические выбросы
Для некоторых отраслей сжигание топлива — далеко не единственный источник.
Парниковые газы могут образовываться непосредственно в ходе технологической реакции.
Это особенно важно для:
- цементной промышленности;
- металлургии;
- производства извести;
- химической промышленности;
- производства удобрений;
- отдельных стекольных и минеральных производств.
В таких случаях необходимо собирать:
- расход сырья;
- химический состав;
- объём выпуска;
- параметры технологического процесса;
- результаты инструментального контроля, если используются;
- расчётные показатели технологических выбросов.
Хладагенты и другие парниковые газы
Для отдельных производств необходимо учитывать утечки хладагентов и других веществ с высоким потенциалом глобального потепления.
Исходными данными могут быть:
- тип хладагента;
- объём заправки;
- дозаправка;
- списание;
- утечки;
- ремонт холодильного оборудования.
Такие данные часто находятся не у эколога, а у службы главного механика или обслуживающей организации.
Логистика сырья и комплектующих
Для расчёта транспортной составляющей желательно собирать не стоимость доставки, а физические данные.
Минимальный набор
- масса груза;
- расстояние;
- вид транспорта;
- маршрут;
- тип транспортного средства, если требуется методикой;
- число перевозок.
Отдельно могут учитываться:
- автомобильные перевозки;
- железная дорога;
- морской транспорт;
- речной транспорт;
- авиация.
Пример
Предприятие получает 20 тонн комплектующих:
- 15 тонн по железной дороге на расстояние 1800 км;
- 5 тонн автомобильным транспортом на расстояние 350 км.
Эти два потока необходимо учитывать отдельно, поскольку коэффициенты выбросов транспорта различаются.
Нужно ли учитывать доставку готовой продукции
Это зависит от установленных границ исследования.
Если расчёт заканчивается на воротах предприятия, последующая транспортировка может находиться за границей исследования.
Если выполняется полный жизненный цикл продукции, логистику до покупателя необходимо учитывать.
Поэтому в отчёте всегда должно быть понятно, какие стадии входят в результат.
Упаковка
Упаковку часто забывают включать в сбор данных.
Необходимо определить:
- картон;
- плёнку;
- деревянные поддоны;
- металлическую тару;
- пластиковую упаковку;
- защитные материалы.
Для каждого материала фиксируется масса на единицу продукции или партию.
Отходы и производственные потери
Следующий блок — отходы, образующиеся при производстве продукции.
Рекомендуется собирать:
- вид отхода;
- массу;
- стадию возникновения;
- долю возврата в производство;
- передачу на переработку;
- обезвреживание;
- захоронение;
- транспортирование отхода.
Особенно важно разграничить:
- возвратный производственный лом;
- побочный продукт;
- отход.
От этого может зависеть метод распределения воздействия между продукционными потоками.
Совместное производство: как распределять общий расход
Представим, что одна линия одновременно выпускает три вида продукции.
За месяц она потребила:
- 120 МВт·ч электроэнергии;
- 15 тыс. м³ газа;
- 80 тонн сырья.
Нельзя автоматически записать всё потребление на один продукт.
Необходимо определить правило распределения.
В зависимости от технологии могут использоваться:
- масса выпуска;
- машино-часы;
- время работы оборудования;
- энергопотребление конкретной операции;
- физические характеристики продукции;
- в отдельных случаях экономические показатели.
Выбранный подход необходимо обосновать и применять последовательно.
Пример распределения электроэнергии
| Продукт | Время работы линии | Доля |
|---|---|---|
| Продукт А | 400 часов | 50% |
| Продукт Б | 240 часов | 30% |
| Продукт В | 160 часов | 20% |
Если энергопотребление процесса действительно пропорционально времени работы, такое распределение может использоваться как основа.
Но если продукт А требует двойной мощности оборудования, простое распределение по часам будет искажать результат.
Использование продукции
Для полного углеродного следа необходимо оценить и стадию эксплуатации.
Для промышленного оборудования она может оказаться главным источником выбросов за весь жизненный цикл.
Необходимо определить:
- срок службы;
- годовую наработку;
- потребляемую мощность;
- расход топлива;
- расход материалов;
- периодичность обслуживания;
- заменяемые компоненты.
Пример
При производстве электродвигателя образуется определённый углеродный след.
Но двигатель эксплуатируется 15 лет и ежегодно потребляет значительный объём электроэнергии.
В полном жизненном цикле именно эксплуатационная стадия может в десятки раз превышать производственную.
Поэтому производитель энергоэффективного оборудования может увидеть основной климатический эффект не в собственном цехе, а у пользователя.
Конец жизненного цикла
Если границы включают эту стадию, необходимо задать сценарий обращения с изделием после эксплуатации.
Например:
- разборка;
- повторное использование;
- переработка металла;
- переработка пластика;
- сжигание;
- захоронение.
Для сложной продукции может потребоваться отдельная оценка для различных материалов.
Какие документы использовать в качестве доказательств исходных данных
| Данные | Источник |
|---|---|
| Электроэнергия | Счета, акты, приборы учёта |
| Газ | Договор поставки и приборы учёта |
| Топливо | Накладные и бухгалтерский учёт |
| Сырьё | ERP, спецификации, накладные |
| Производство | MES, сменные отчёты |
| Логистика | Транспортные накладные |
| Отходы | Журналы и договоры передачи отходов |
| Поставщики | PCF, EPD, расчёты поставщика |
| Хладагенты | Журналы обслуживания |
Для последующей проверки желательно сохранять не только итоговую Excel-таблицу, но и первичные документы, на основании которых она заполнена.
Как организовать сбор данных внутри предприятия
Углеродный след невозможно качественно подготовить силами одного эколога.
Информация обычно распределена между подразделениями.
| Подразделение | Какие данные предоставляет |
|---|---|
| Эколог | Выбросы, отходы, экологические данные |
| Главный энергетик | Электроэнергия, тепло, газ |
| Технолог | Процессы и материальные потоки |
| Конструктор | Состав продукции |
| Закупки | Поставщики и материалы |
| Логистика | Маршруты и транспорт |
| Производство | Объёмы выпуска и потери |
| Бухгалтерия | Закупки топлива и энергии |
| ИТ | Выгрузки из ERP/MES |
Поэтому рекомендуется назначить одного ответственного координатора и владельцев данных по каждому блоку.
Как должна выглядеть исходная таблица
Минимально для каждой строки полезно хранить:
- название показателя;
- физическое значение;
- единицу измерения;
- период;
- производственную площадку;
- продукт или процесс;
- источник информации;
- ответственного;
- коэффициент выбросов;
- источник коэффициента;
- год и версию коэффициента;
- комментарий о распределении или допущении.
Это значительно удобнее, чем хранить только итоговые значения CO₂-эквивалента.
Первичные и вторичные данные
ГОСТ Р ИСО 14067-2021 отдельно разграничивает первичные данные и данные, связанные с конкретным производственным объектом.
Для предприятия желательно максимально использовать фактическую информацию по наиболее значимым собственным процессам.
Например:
лучше: реальное потребление газа печью за год;
хуже: усреднённое энергопотребление аналогичной печи из открытой базы.
Но по цепочке поставок получить первичные данные удаётся не всегда.
Поэтому расчёт обычно представляет собой комбинацию:
- собственных измерений;
- данных поставщиков;
- отраслевых коэффициентов;
- национальных коэффициентов;
- международных LCA-баз.
Как оценивать качество данных
Для каждого значимого массива полезно оценивать:
- временную актуальность;
- географическую применимость;
- технологическую применимость;
- полноту;
- надёжность источника.
Например, коэффициент производства алюминия в другой стране десятилетней давности может плохо отражать реальный след алюминия конкретного российского поставщика.
Какие данные запрашивать у поставщиков: готовый список
В запрос поставщику можно включить:
- Наименование и марку поставляемой продукции.
- Производственную площадку.
- Углеродный след на единицу продукции.
- Единицу измерения.
- Стандарт или методику расчёта.
- Границы исследования.
- Расчётный период.
- Долю вторичного сырья.
- Информацию о независимой верификации, если проводилась.
- Экологическую декларацию продукции, если имеется.
Такой запрос лучше включать в процедуру квалификации поставщиков заранее, а не собирать сведения вручную перед каждым новым расчётом.
Как углеродный след связан с CBAM
С 1 января 2026 года в Европейском союзе действует основной режим механизма трансграничного углеродного регулирования CBAM.
Он распространяется на определённые товары в секторах:
- железо и сталь;
- алюминий;
- цемент;
- удобрения;
- электроэнергия;
- водород.
В 2026 году применяется единый массовый порог: для предусмотренных импортёров обязательства возникают при импорте более 50 тонн соответствующих CBAM-товаров.
Российский производитель не становится европейским CBAM-декларантом только из-за экспорта.
Но европейскому покупателю может понадобиться информация о фактических встроенных выбросах произведённой продукции.
Почему обычный PCF нельзя автоматически использовать для CBAM
Расчёт углеродного следа по ISO 14067 и расчёт встроенных выбросов CBAM имеют разную нормативную цель.
CBAM устанавливает собственные:
- границы производственных процессов;
- правила расчёта прямых выбросов;
- правила учёта электроэнергии;
- правила учёта прекурсоров;
- формат подтверждения данных;
- правила верификации.
Поэтому наличие рассчитанного УСП значительно облегчает подготовку данных, но не означает автоматического выполнения требований CBAM.
Какие данные пригодятся одновременно и для PCF, и для CBAM
- объём производства;
- топливо;
- электроэнергия;
- технологические выбросы;
- промежуточные материалы;
- производственные площадки;
- правила распределения выбросов между продукцией.
№296-ФЗ и углеродный след продукции
Федеральный закон №296-ФЗ «Об ограничении выбросов парниковых газов» регулирует корпоративную климатическую отчётность и связанные механизмы.
Начиная с 2025 года регулируемые организации с выбросами 50 тыс. тонн CO₂-эквивалента и более представляют соответствующую отчётность.
Однако отчёт по №296-ФЗ и исследование углеродного следа продукции решают разные задачи.
Данные корпоративной отчётности можно использовать как источник:
- потребления топлива;
- технологических выбросов;
- других корпоративных источников.
Но для продукта дополнительно понадобится распределение этих показателей по соответствующим производственным процессам и продукции.
Пример: какие данные собирать производителю промышленного оборудования
Предприятие выпускает насос стоимостью 800 тыс. рублей.
Для расчёта одной единицы понадобится как минимум:
| Элемент | Исходные данные |
|---|---|
| Корпус | 120 кг чугуна |
| Электродвигатель | 1 шт., 65 кг |
| Медь | 8 кг |
| Сталь | 42 кг |
| Покрытие | Количество краски |
| Мехобработка | Потребление электроэнергии |
| Сварка | Электроэнергия и газы |
| Окраска | Энергия и материалы |
| Сборка | Электроэнергия |
| Испытания | Электроэнергия и вода |
| Упаковка | Дерево, картон, плёнка |
| Доставка материалов | Масса, расстояние и транспорт |
Если расчёт проводится за весь жизненный цикл, добавляются:
- энергопотребление насоса в эксплуатации;
- расчётный срок службы;
- техническое обслуживание;
- замена компонентов;
- утилизация после окончания эксплуатации.
Что обычно даёт наибольший углеродный след
Универсального ответа нет.
Для разных производств структура может существенно различаться.
| Продукция | Потенциально значимый источник |
|---|---|
| Металлоконструкция | Производство металла |
| Электрооборудование | Металлы, электроника и эксплуатация |
| Цемент | Технологические выбросы производства |
| Химическая продукция | Сырьё и технологические процессы |
| Энергоёмкое оборудование | Стадия эксплуатации |
| Лёгкое изделие из импортных компонентов | Цепочка поставок и логистика |
Именно расчёт позволяет определить реальные «горячие точки», а не выбирать меры сокращения выбросов на основании предположений.
Как использовать результаты после расчёта
Углеродный след можно использовать не только для отчётности.
Он позволяет:
- сравнивать поставщиков сырья;
- оценивать модернизацию;
- выбирать более эффективное оборудование;
- оценивать переход на другое топливо;
- оптимизировать логистику;
- увеличивать долю вторичного сырья;
- изменять конструкцию изделия;
- готовить данные для заказчиков;
- выходить в цепочки поставок с климатическими требованиями.
Нужно ли верифицировать углеродный след
Необходимость независимой проверки зависит от цели расчёта.
Для внутреннего анализа предприятие может использовать собственный расчёт.
Если показатель:
- передаётся крупному заказчику;
- используется публично;
- становится частью экологической декларации;
- используется для сравнения продукции;
- применяется в регулируемой экспортной системе,
могут потребоваться более формализованная методика, критический анализ или независимая верификация.
Поэтому цель будущего использования результата лучше определить ещё до начала сбора данных.
Чек-лист исходных данных для промышленного предприятия
- Определить продукт и единицу расчёта.
- Зафиксировать границы жизненного цикла.
- Собрать объёмы производства.
- Подготовить спецификации сырья и комплектующих.
- Запросить данные у ключевых поставщиков.
- Собрать электроэнергию.
- Собрать тепло, пар и холод.
- Собрать физические объёмы топлива.
- Определить технологические выбросы.
- Проверить хладагенты.
- Собрать входящую логистику.
- Учесть упаковку.
- Собрать отходы и производственные потери.
- Определить правила распределения общих процессов.
- При необходимости собрать данные эксплуатации.
- Определить сценарий окончания жизненного цикла.
- Зафиксировать источники коэффициентов выбросов.
- Сохранить первичные подтверждающие документы.
Частые ошибки при сборе данных
- Используются денежные расходы вместо физических объёмов.
- Нет чёткой единицы продукции.
- Не определены границы исследования.
- Вся электроэнергия завода равномерно распределяется по продукции без обоснования.
- Не учитываются поставщики сырья.
- У поставщика запрашивают одно число без методики и границ.
- Не учитывается брак и производственный лом.
- Не учитываются технологические выбросы.
- Смешиваются показатели разных лет.
- Используются устаревшие коэффициенты без фиксации версии.
- PCF автоматически считают достаточным для CBAM.
- Не сохраняются первичные документы.
FAQ: углеродный след промышленной продукции
Какой стандарт использовать для расчёта углеродного следа продукции?
В России действует ГОСТ Р ИСО 14067-2021 «Газы парниковые. Углеродный след продукции. Требования и руководящие указания по количественному определению». Он основан на методологии оценки жизненного цикла.
Обязательно ли учитывать весь жизненный цикл?
Стандарт допускает определение частичного углеродного следа. Однако границы расчёта необходимо чётко определить и раскрыть, чтобы результат не вводил пользователя данных в заблуждение.
Можно ли рассчитать углеродный след без данных поставщиков?
Да, в предусмотренных методологией случаях могут использоваться вторичные данные и коэффициенты. Однако собственные данные поставщика обычно позволяют точнее учитывать конкретную цепочку поставок.
Достаточно ли данных экологической отчётности предприятия?
Нет. Они могут стать частью исходной базы, но для продукции дополнительно нужны данные о материалах, производстве и распределении общих ресурсов между конкретными изделиями.
Нужно ли учитывать электроэнергию?
Да, если она входит в установленные границы продукционной системы. Для энергоёмких производств электричество может существенно влиять на итоговый показатель.
Нужно ли учитывать логистику?
Это зависит от границ расчёта. Если транспортировка сырья или готовой продукции входит в исследуемую систему, необходимо собрать массу груза, расстояния и виды транспорта.
Углеродный след по ISO 14067 подходит для CBAM?
Он может предоставить значительную часть исходных данных, однако CBAM использует собственную методику определения встроенных выбросов. Расчёт необходимо адаптировать к требованиям механизма.
Нужно ли рассчитывать показатель ежегодно?
Периодичность зависит от цели использования данных. При существенном изменении технологии, поставщиков, энергетического баланса или состава продукции расчёт рекомендуется пересматривать, поскольку прежний результат может перестать быть репрезентативным.
Помощь МинпромХелп промышленным предприятиям
Главная сложность углеродного следа продукции заключается не в самой формуле CO₂-эквивалента, а в построении достоверной системы исходных данных.
Для промышленного предприятия необходимо связать данные технологов, энергетиков, экологов, закупок, логистики и производственного учёта.
Компания «МинпромХелп» помогает предприятиям:
- определить цель и границы расчёта;
- сформировать перечень необходимых исходных данных;
- разработать формы сбора информации;
- структурировать материальные и энергетические потоки;
- подготовить запросы поставщикам;
- определить правила распределения общих процессов;
- подготовить данные для расчёта углеродного следа продукции;
- сопоставить российские и экспортные требования к климатическим данным.
Заказчик запросил углеродный след продукции или предприятие готовится к экспортным климатическим требованиям?
Направьте специалистам «МинпромХелп» описание продукции, технологическую схему, основные материалы и имеющиеся данные по энергопотреблению.
Мы поможем определить, каких исходных данных не хватает и как организовать их сбор внутри предприятия.
Получить консультацию по подготовке исходных данных для углеродного следа →
Нормативные документы и официальные источники
- ГОСТ Р ИСО 14067-2021 «Газы парниковые. Углеродный след продукции. Требования и руководящие указания по количественному определению».
- ISO 14067:2018 Greenhouse gases — Carbon footprint of products — Requirements and guidelines for quantification.
- ISO 14040:2006 Environmental management — Life cycle assessment — Principles and framework.
- ISO 14044 — Environmental management — Life cycle assessment — Requirements and guidelines.
- Федеральный закон №296-ФЗ «Об ограничении выбросов парниковых газов».
- Регламент ЕС 2023/956 о механизме трансграничного углеродного регулирования CBAM.
Нужно применить это к вашей продукции?
Разберем изделие, код ОКПД2/ТН ВЭД, требования реестра, доказательную базу и подготовим понятный план действий.